[아이뉴스24 성진우 기자] "올 초 SK하이닉스로 3배 이상 수익 냈을 때는 정말 '주식의 신'이 된 것 같았어요. 그때 경험에 올 6월 다시 SK하이닉스에 들어갔습니다. '280층' 고점에 물려보니 이제 주식 무섭다는 걸 깨달았어요." (30대 개인 투자자 최모씨)
국내 증시 활황을 이끈 대형 반도체주인 SK하이닉스를 두고 투자자 고민이 커지고 있다. 전 고점 대비 반 토막 난 주가가 최근 자기주식 매입 등에 힘입어 반등했지만 대외 악재도 결코 적지 않아서다. 이른바 '물타기'로 평균 매수 단가를 낮춘 개미들은 탈출과 잔존 사이에서 흔들리고 있다.
뒤늦은 '포모'의 결과, SK하닉 평단 '282만'
최씨는 SK하이닉스 탈출 여부를 고심하고 있는 수많은 개미 중 하나다. 현재 삼성전자 직원인 그는 2024년 입사 후 처음으로 주식 계좌를 만들었다. 이듬해 임직원 보상용으로 받은 삼성전자 30주를 팔고 처음으로 산 주식이 바로 SK하이닉스였다. 당시 삼성전자는 고대역폭메모리(HBM) 경쟁에서 SK하이닉스에 밀리고 있었다.
최씨는 주당 20만원 중반 가격에 산 SK하이닉스를 올 초 70만원대에 팔면서 3배가 넘는 이익을 거뒀다. 6만원대 매수한 현대로템도 20만원대에 성공적으로 매도하면서 주식에 본격적으로 자신감이 붙었다.
이미 큰 수익을 거뒀지만 '포모'(FOMO·놓치고 있단 불안감)를 피해 갈 수는 없었다. SK하이닉스를 매도한 뒤 주가가 본격적인 폭등세를 보여서다. 최씨는 "100만원을 넘길 때는 그저 그랬는데 150만원, 200만원까지 오르니 미리 판 것에 대해 후회가 밀려왔다"며 "투자 판단이 틀렸던 적이 없다고 생각해 과감하게 다시 SK하이닉스를 매수했다"고 전했다.
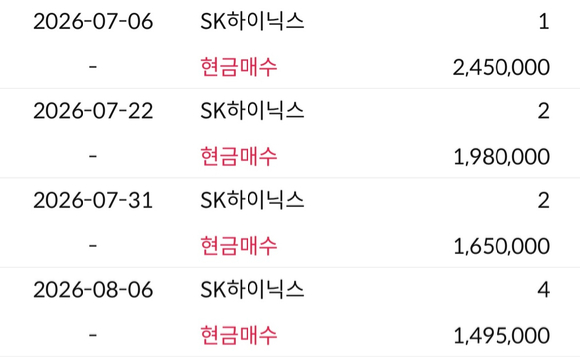
올 6월 말 그는 주당 282만원대에 SK하이닉스를 매수했다. 그러나 이후 주가가 가파르게 하향 곡선을 그리자 어쩔 수 없이 물타기에 나섰다. 7월 중 250만원대, 200만원대 각각 두 차례 추가 매수한 뒤 8월 150만원대에도 SK하이닉스를 담았다. 이를 통해 평단가를 185만1000원 수준까지 낮췄다.
최씨는 "7월부터 석 달 치 월급은 사실상 SK하이닉스 사는 데 들어간 셈"이라며 "주변에서 삼성전자에서 번 돈으로 SK하이닉스 물 타고 있다고 놀릴 때마다 정말 씁쓸한 심정"이라고 했다.
전체 투자 금액도 애초 계획보다 과도해진 상황이라 매도를 고민 중이다. 최씨는 "이제 주가가 본전 수준까지 올라온 상황인데 좀 더 지켜봐야 할지, 아니면 얼른 팔고 나와야 할지 고민"이라고 말했다.
2일 한국거래소에 따르면 SK하이닉스는 이번 주 4.12% 상승하며 184만원대에 안착했다. 그러나 아직 종가 기준 전 고점인 298만7000원(6월25일) 대비 약 61.63% 수준이다. SK하이닉스는 지난해 이맘때 주가가 39만원대였으나 증시가 고공행진하며 단기간 가파르게 상승한 바 있다. 한국투자증권에 따르면 SK하이닉스 투자자가 가장 많이 매수한 가격 구간은 170만~220만원대로 집계된다.
"각종 리스크에도 펀더멘털 변화 無"
시장에서는 SK하이닉스 주가를 두고 우려와 기대의 시선이 공존한다. 3분기 역대급 실적 발표가 예상되지만 글로벌 금리 상승 등 대외적 환경은 악화되고 있어서다. 주가 하단 지지 효과를 내던 대규모 자사주 매입도 마무리되고 있다.
NH투자증권은 SK하이닉스의 3분기 예상 영업이익을 72조6990억원으로 추정했다. 시장 컨센서스(78조580억원)에는 미치지 못하지만, 지난해 같은 기간보다 538.6% 급증한 수치다. 3분기 D램과 낸드의 평균판매가격(ASP)이 상승했고, HBM4 출하 물량이 증가했단 이유다.
3분기 실적 발표와 함께 추가적인 주주환원 정책도 기대된다. 앞서 8월 SK하이닉스는 약 40조원 규모의 자사주 매입 계획을 공개하고 최근까지 장내에서 꾸준히 물량을 매수하고 있다. 하루 매입량은 약 60만~65만주다. 꾸준히 유입되는 매수세가 주가 방어에도 도움이 되고 있단 평가다.
다만 악재도 분명하다. 그동안 수급 안전판 역할을 하던 자사주 매입이 이달 중순 조기 종료될 가능성이 크다. 이날 한국거래소 기업공시채널에 따르면 SK하이닉스는 지난 8월20일부터 전날까지 자사주 매입 공시 물량인 2407만주 중 1835만주를 매수한 것으로 집계된다. 매입률은 76.24% 수준이다.
대외 매크로도 비우호적이다. 미국 국채 금리가 급등하고 기준금리도 상향되면서 기술주 주가 부담이 가중되고 있다. 현재 시장은 연방준비위원회(Fed)의 추가 기준금리 인상 가능성을 주시하고 있다. 만약 긴축 기조가 강화되면 SK하이닉스도 주가 하방 압력을 피하기 어렵다.
SK하이닉스의 미국 자회사 솔리다임 상장 가능성도 주가 부담 요인이다. 실제 상장 시 중복상장에 따른 주주가치 훼손 우려가 제기된다. 이에 대해 SK하이닉스는 "구체적으로 결정된 바가 없다"고 밝혔다.
증권가는 SK하이닉스의 펀더멘털 유지에 무게중심을 두고 있다. 증권가 목표주가 눈높이도 여전히 높은 수준이다. SK하이닉스의 평균 목표가는 7월 말 332만2083원에서 329만6818원으로 감소폭이 제한적이었다.
류형근 대신증권 연구원은 "시장에서는 주로 솔리다임 기업공개(IPO), 주요 고객사향 HBM4 품질 이슈 등을 리스크로 보고 있지만 이는 SK하이닉스의 펀더멘탈을 저해할 것으로 보지 않는다"며 "단기 노이즈보다는 사이클 확장의 선순환에 주목할 필요가 있다"고 말했다.
/성진우 기자(politpeter@inews24.com)
--comment--
첫 번째 댓글을 작성해 보세요.
댓글 바로가기